📌 【この記事の重要ポイントまとめ】
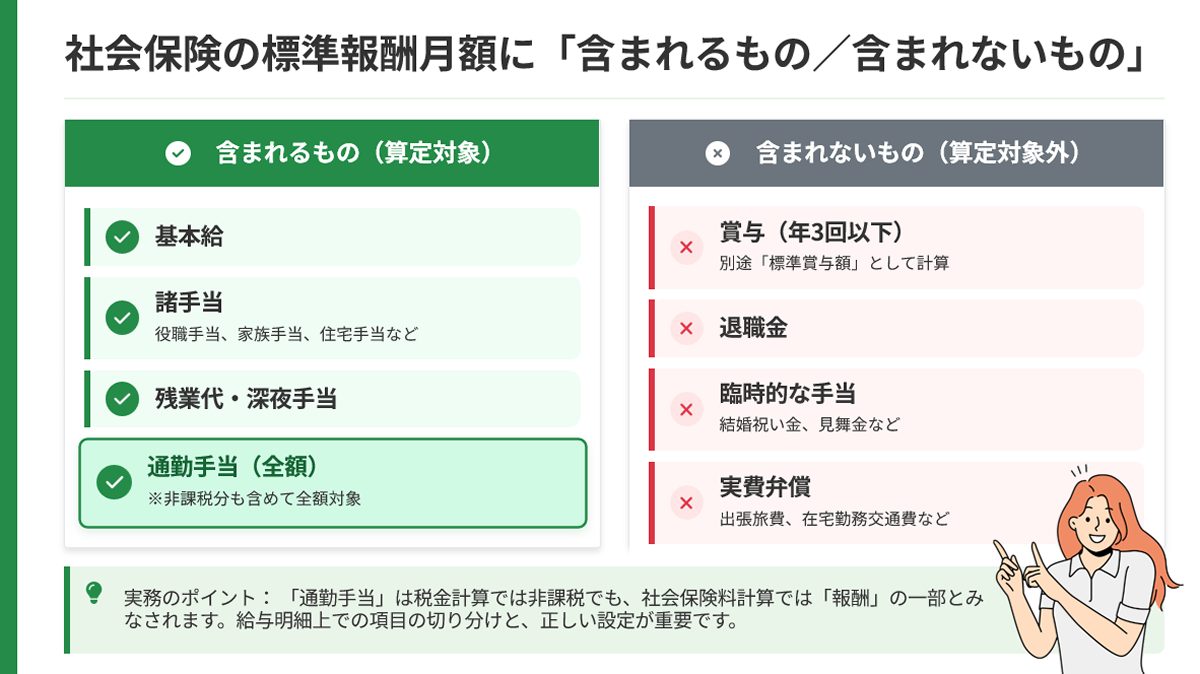
- 要点1:所得税は月15万円まで「非課税の実費弁償」として扱う一方、社会保険(健康保険・厚生年金)では生活の資力となる「労働の対償としての報酬」と定義されるため全額が保険料の算定対象になる。
- 要点2:4月〜6月の支給額で決まる「標準報酬月額」に通勤手当が含まれるため、遠距離通勤者や6ヶ月定期の計上方法次第で等級が上がり、毎月の手取りが目に見えて目減りする逆転現象が生じる。
- 要点3:手取りが減るデメリットの一方で、将来受け取る老齢厚生年金や、病気・出産時の傷病手当金・出産手当金の給付額が増加するというセーフティネットの強化面も存在する。
【驚きのカラクリ】なぜ非課税の通勤手当に社会保険料がかかるのか?
【実態検証】「遠距離通勤ほど損をする」現場の声と手取り逆転のリアル
標準報酬月額を左右する「4月・5月・6月」と6ヶ月定期の按分ルール
【数値シミュレーション】通勤手当の有無で社会保険料と手取りはどう変わるのか?
通勤手当が社会保険料と手取り額にどれほどの実質的なインパクトを与えるのか、具体的な数値データを用いて比較検証を行いました。 基本給が全く同じ「月給30万円」の従業員3名をモデルケースとし、通勤手当の違いによって毎月の天引き額や実質的な手取りがどう乖離するのかを一覧表にまとめています(東京都・協会けんぽ加入、40歳未満、2026年時点の概算保険料率にて算出)。| 項目 | ケースA:近隣在住(徒歩) | ケースB:中距離通勤(標準) | ケースC:遠距離通勤(新幹線・特急等) |
|---|---|---|---|
| 基本月給 | 300,000円 | 300,000円 | 300,000円 |
| 通勤手当(月額換算) | 0円 | 15,000円(非課税) | 45,000円(非課税) |
| 総支給額 | 300,000円 | 315,000円 | 345,000円 |
| 適用される標準報酬月額 | 300,000円(22等級) | 320,000円(23等級) | 340,000円(24等級) |
| 健康保険料(本人負担分) | 約14,970円 | 約15,968円 | 約16,966円 |
| 厚生年金保険料(本人負担分) | 約27,450円 | 約29,280円 | 約31,110円 |
| 社会保険料 合計(本人負担) | 約42,420円 | 約45,248円 | 約48,076円 |
| 通勤実費支払い後の実質手取り(目安) | 約247,000円 | 約244,000円 | 約241,000円 |
| 編集部の見解・評価 | 等級が最も低く抑えられ、現金としての手取りが最も多い基準パターン。 | 1等級上がり年間約3.4万円負担増。通勤時間と家賃のバランスが焦点。 | 2等級上がり年間約6.8万円の手取り減。定期代の実費で相殺され手残り最少。 |
| ※協会けんぽ(東京都)保険料率(健康保険9.98%、厚生年金18.3%、介護保険料非該当)を用いて試算。雇用保険料や所得税・住民税の控除額も含めた概算値であり、実際の受給額・控除額は個人の家族構成等により変動します。 | |||
一般に知られていない盲点とネットの誤解|「通勤手当=丸損」の嘘
「通勤手当のせいで社会保険料を余計に搾取され、100%損をしている」という意見がネット上で大半を占めていますが、制度を複眼的に分析すると、この言説には重大な見落としがあります。社会保険料は税金と異なり、支払った金額に応じて将来や有事の給付水準が跳ね上がる「保険」としての性質を色濃く持っているからです。 PRONIアイミツで全国1位を獲得し450社以上の労使トラブルや制度設計を支援してきた専門家の知見を統合すると、以下の3つの給付面において、高い標準報酬月額が従業員側の確固たるセーフティネットとして機能します。 第一に、老齢厚生年金の受給額の増加です。毎月納めている厚生年金保険料が高ければ、将来65歳以降に受け取れる厚生年金の額面が確実に上乗せされます。現役時代の手取りが減る代わりに、引退後の公的年金という長期的な金融資産を積み立てている側面があります。 第二に、病気や怪我で働けなくなったときの「傷病手当金」です。業務外の病気やケガで休職を余儀なくされた際、健康保険から支払われる傷病手当金は「休職前12ヶ月間の標準報酬月額の平均額の3分の2」が日額として支給されます。通勤手当が高額で標準報酬月額が高くなっていた人は、近場通勤の人よりも毎月手厚い休業補償を受け取ることができます。 第三に、産前産後休業中の「出産手当金」も同様です。傷病手当金と同じく標準報酬日額の3分の2が支給されるため、休業中の生活資金を手厚くカバーしてくれます。 目先の可処分所得だけに着目すれば「手取りが減って損」であることは否定できませんが、万が一の休業補償やリタイアメントプランまで視野を広げた場合、通勤手当によって引き上げられた標準報酬月額が思わぬ救済措置として働くという構造的二面性は知っておくべき真実です。【2026年最新】パートの扶養判定と通勤手当に潜む「壁」の罠
正社員以上に深刻な摩擦を生んでいるのが、パートやアルバイトとして働く人々の「年収の壁」と通勤手当の関係です。2026年に向けて社会保険の適用拡大が段階的に進み、短時間労働者が扶養を外れる基準についての議論が白熱しています。 多くのパートタイマーが混乱に陥るのが、「税制上の扶養」と「社会保険上の扶養」で通勤手当の扱いが正反対になる点です。 所得税の非課税枠であるいわゆる「103万円の壁」や「150万円の壁」を計算する際、規定の範囲内(月15万円以下)の通勤手当は年収計算から完全に除外されます。そのため、交通費を含めて110万円を受け取っていても、交通費が年10万円であれば所得税上の扶養から外れることはありません。 しかし、配偶者の健康保険や厚生年金の被扶養者でいられるかどうかの基準である「130万円の壁」の判定では、日本年金機構の規定により通勤手当や交通費も全額が「収入」としてカウントされます。基本給が年125万円に収まっていても、毎月1万円(年間12万円)の交通費が支給されている場合、合計収入は137万円とみなされ、130万円の枠を突破してしまいます。その結果、配偶者の扶養から強制的に外され、自ら社会保険料を負担しなければならなくなるという悲劇が発生します。 一方で、従業員数などの条件を満たす企業で適用される「106万円の壁(月額8.8万円以上)」においては、厚生労働省の要件で「所定内賃金」のみが対象とされており、原則として通勤手当や精皆勤手当、家族手当などは除外して判定する規定になっています。この「106万円では除外されるが、130万円では合算される」という複雑怪奇な制度のねじれが、現場で働くパート層の働き控えや手取り減少の混乱に拍車をかけています。【プロの結論】手取りと保障の天秤|向いている人・慎重になるべき人の判断基準
社会保険料と通勤手当の複雑な相互作用を前に、私たちはどのようなスタンスでキャリアと生活防衛を設計すべきでしょうか。リスク管理と生活経済の観点から導き出される明確な判断基準は以下の通りです。 【高い通勤手当&高等級の恩恵を活かせる人】- 定年まで長期的に同一企業で勤め上げ、将来の老齢厚生年金の受給額を最大限に高めたい正社員
- 将来的に出産や育児休業を控えており、出産手当金や育児休業給付金の手厚い支給を受けたい人
- 持病や健康不安があり、万が一の長期休職時に傷病手当金による手厚い所得補償を確保しておきたい人
- 若手単身者や生活コストを最優先に考え、目先の現金手取り(毎月の可処分所得)を1円でも多く手元に残したい人
- 配偶者の社会保険扶養(130万円の壁)の枠内ギリギリで働いており、交通費の合算によって意図せず扶養から外れるリスクが高いパートタイマー
- フルリモートワークが可能であるにもかかわらず、形式的な定期代支給によって標準報酬月額が不当に引き上げられている在宅勤務者
【社会 保険 料 通勤 手当】に関するよくある質問(FAQ)
Q1:4月に半年分の定期代(6ヶ月定期)が一括支給された場合、その月だけの標準報酬月額が跳ね上がってしまうのでしょうか?
A1:一時的に跳ね上がることはありません。日本年金機構の規定により、6ヶ月定期などの長期分通勤手当が一括前払い支給された場合は、支給総額を月数(6ヶ月)で除算した「1ヶ月あたりの按分額」を各月に割り振って算定基礎届を作成するルールになっています。4月〜6月の各月の報酬には「定期代の6分の1」が加算されて平均額が計算されますので、支給月だけ極端に保険料が跳ね上がる心配はありません。
Q2:引っ越しをして交通費が大幅に安くなった場合、毎月の社会保険料はすぐに下がりますか?
A2:即座には下がりません。引っ越しによって通勤手当という「固定的賃金」に変動が生じ、それによって標準報酬月額に2等級以上の差が生じた場合、変動があった月から3ヶ月間の平均給与をもとに4ヶ月目から改定される「随時改定(月額変更届)」の対象となります。もし通勤手当の減額幅が小さく、等級が2ランク以上変動しない場合は、翌年の9月(定時決定)まで以前の高い保険料のまま据え置かれることになります。
Q3:パート勤務ですが、通勤手当が原因で夫の扶養から外れてしまうことは本当にあるのですか?
A3:十分にあり得ます。所得税の扶養(103万円の壁)では通勤手当は除外されますが、社会保険の扶養(130万円の壁)の判定では「年間を通じて受けるすべての収入」が対象となるため、非課税の交通費も全額収入に含まれます。例えば、パートの給与収入が126万円であっても、年間で5万円の通勤手当が支給されていると総収入は131万円となり、夫の健康保険の扶養から外れて自ら国民健康保険や勤務先の社会保険に加入しなければならなくなります。
Q4:通勤手当を減らして社会保険料を安く抑える合法的な方法はありますか?
A4:会社が実費支給ルールを導入している場合、出社日数を調整して通勤費の月額を低く抑えることが有効です。また、会社の制度として「テレワーク手当(実費精算)」が選択できる場合は、不要な定期代支給をやめて実費支給に切り替えることで、4月〜6月の総支給額を圧縮し、秋以降の標準報酬月額を適正な水準に抑えることが可能です。ただし、無理に安い経路を申請して実際と異なるルートで通勤することは不正受給(就業規則違反や懲戒処分の対象)となるため絶対に行ってはなりません。 (出典: 社会 保険 料 通勤 手当(Yahoo!ニュース))